Investissement locatif dans le neuf : le parcours complet, du choix du bien à la remise des clés
Un investissement locatif dans le neuf consiste à acheter un logement à construire pour le mettre en location. Emplacement, financement, rentabilité, étapes de la VEFA : voici le parcours complet, avec un rendement chiffré sur un programme réel des Hauts-de-France.
Sommaire
- Qu’est-ce que l’investissement locatif dans le neuf, exactement ?
- Pourquoi choisir le neuf plutôt que l’ancien pour investir ?
- Comment choisir l’emplacement de votre investissement locatif ?
- Le budget réel d’un investissement locatif neuf, au-delà du prix d’achat
- Comment se calcule votre capacité d’emprunt sur un investissement locatif ?
- Comment calculer la rentabilité d’un investissement locatif neuf ?
- Le dispositif fiscal, une étape du parcours plutôt qu’une case à cocher
- Que se passe-t-il entre la réservation et la signature de l’acte authentique ?
- Les appels de fonds pendant la construction : un paiement par étapes
- Les garanties qui protègent votre logement après la remise des clés
- Quels sont les pièges les plus fréquents d’un premier investissement locatif neuf ?
- Par où commencer votre investissement locatif dans le neuf ?
- Questions fréquentes
Concrètement, vous achetez un logement fraîchement construit, le plus souvent en VEFA (vente en l’état futur d’achèvement), et vous le louez au lieu de l’habiter. La démarche ne se limite pas au choix d’un dispositif fiscal : elle commence par un emplacement, se poursuit par un plan de financement, se vérifie par un calcul de rentabilité, et traverse ensuite plusieurs mois de chantier avant la mise en location. C’est ce parcours complet que nous détaillons ici, avec un exemple chiffré sur une commune où nous commercialisons réellement des programmes, sans revenir sur le détail des dispositifs fiscaux, déjà traités sur nos pages dédiées.
Qu’est-ce que l’investissement locatif dans le neuf, exactement ?
Investir dans le neuf pour louer revient à acheter un bien qui n’existe pas encore ou qui vient d’être achevé, généralement sur plan, avec des normes de construction récentes et des garanties légales qu’un bien ancien n’offre pas de la même manière.
Le placement se distingue d’un achat en résidence principale par un objectif unique : produire un loyer régulier puis, à terme, une plus-value ou un complément de revenu. C’est aussi un engagement qui s’étale sur plusieurs mois avant même la mise en location, le temps que le chantier s’achève.
Le contrat qui encadre cet achat, le plus souvent une vente en l’état futur d’achèvement, diffère d’une vente classique : vous devenez propriétaire du sol dès la signature de l’acte, puis des constructions au fur et à mesure de leur édification, ce qui explique pourquoi le prix se règle par étapes plutôt qu’en une seule fois.
Pourquoi choisir le neuf plutôt que l’ancien pour investir ?
Le neuf réduit trois postes qui pèsent lourd dans un investissement locatif : des frais de notaire ramenés à environ 2 à 3 % du prix contre 7 à 8 % en ancien, une performance énergétique conforme à la RE2020 qui limite les charges du locataire, et des garanties constructeur qui couvrent les premières années sans frais imprévus.
Ces trois points comptent double dans un calcul de rentabilité : un logement économe en énergie se loue plus facilement, et l’absence de travaux dans les dix premières années sécurise le rendement plutôt qu’elle ne le grève. Une isolation renforcée et des équipements récents limitent aussi les charges de chauffage et d’eau chaude du locataire, un argument concret quand deux annonces affichent un loyer proche. Un logement ancien mal isolé peut même devenir plus difficile à louer si son diagnostic de performance énergétique le pénalise.
Comment choisir l’emplacement de votre investissement locatif ?
L’emplacement d’un investissement locatif se choisit d’abord par la demande locative du secteur, c’est-à-dire la facilité à trouver un locataire et à renouveler le bail, bien avant l’attrait personnel que vous pourriez avoir pour tel ou tel quartier.
Une desserte en transport, un pôle d’emploi ou une université à proximité, un marché locatif actif : ce sont ces critères qui protègent votre rendement, pas la vue depuis le balcon. Nous détaillons quels quartiers cibler à Lille pour un premier achat locatif, mais la même logique vaut pour Seclin, Cysoing, Hem, Saint-André-lez-Lille ou Stella-Plage, où nous commercialisons aussi des programmes neufs.
Un marché locatif actif se repère à des signes concrets : peu de biens comparables affichés en même temps sur les annonces, un délai de location court pour des biens similaires, et une proximité avec un bassin d’emploi ou un établissement d’enseignement qui renouvelle régulièrement la demande. Ces indices comptent davantage qu’un simple ressenti sur le quartier au moment de la visite.
Le budget réel d’un investissement locatif neuf, au-delà du prix d’achat
Le prix affiché sur une fiche programme ne représente jamais le montant total à réunir : il faut y ajouter des frais de notaire réduits mais bien réels, des frais de garantie du prêt, des frais de dossier bancaire et, souvent oublié, des frais de raccordement aux réseaux propres à un logement neuf.
Aucun de ces postes n’est bloquant pris isolément, mais additionnés ils représentent plusieurs milliers d’euros qu’il vaut mieux intégrer dès la première simulation. Le détail des frais de notaire réduits dans le neuf permet de chiffrer précisément ce premier poste, qui reste le plus important des frais annexes. Les frais de garantie du prêt varient eux aussi selon la solution retenue par votre banque, caution ou hypothèque, et les frais de dossier bancaire dépendent de chaque établissement : demandez un décompte précis avant de signer une offre de prêt, plutôt que de vous fier à une estimation générale.
Comment se calcule votre capacité d’emprunt sur un investissement locatif ?
Votre capacité d’emprunt se calcule à partir de vos revenus, de vos charges existantes et du loyer futur, dans la limite d’un taux d’endettement de 35 % assurance comprise et d’une durée de prêt plafonnée à 25 ans (27 ans en cas de différé lié à des travaux), une règle fixée par le Haut Conseil de stabilité financière et appliquée par l’ensemble des banques.
Une partie du loyer futur peut être intégrée dans ce calcul, généralement autour de 70 % de son montant, ce qui distingue un dossier d’investissement locatif d’un dossier de résidence principale. Simulez votre capacité d’emprunt pour situer votre budget avant de comparer des programmes. L’assurance emprunteur, elle, s’ajoute au coût total du crédit sans entrer dans le taux d’endettement au sens strict : comparer les offres d’assurance, pas seulement les taux de prêt, reste l’un des leviers les plus simples pour améliorer votre rendement net.
Comment calculer la rentabilité d’un investissement locatif neuf ?
La rentabilité d’un investissement locatif se calcule en trois temps : un rendement brut, qui rapporte le loyer annuel au prix d’achat, un rendement net de charges, qui déduit ce que le loyer ne couvre pas, puis ce qui reste réellement une fois l’impôt payé. C’est ce dernier chiffre qui compte, pas le premier.
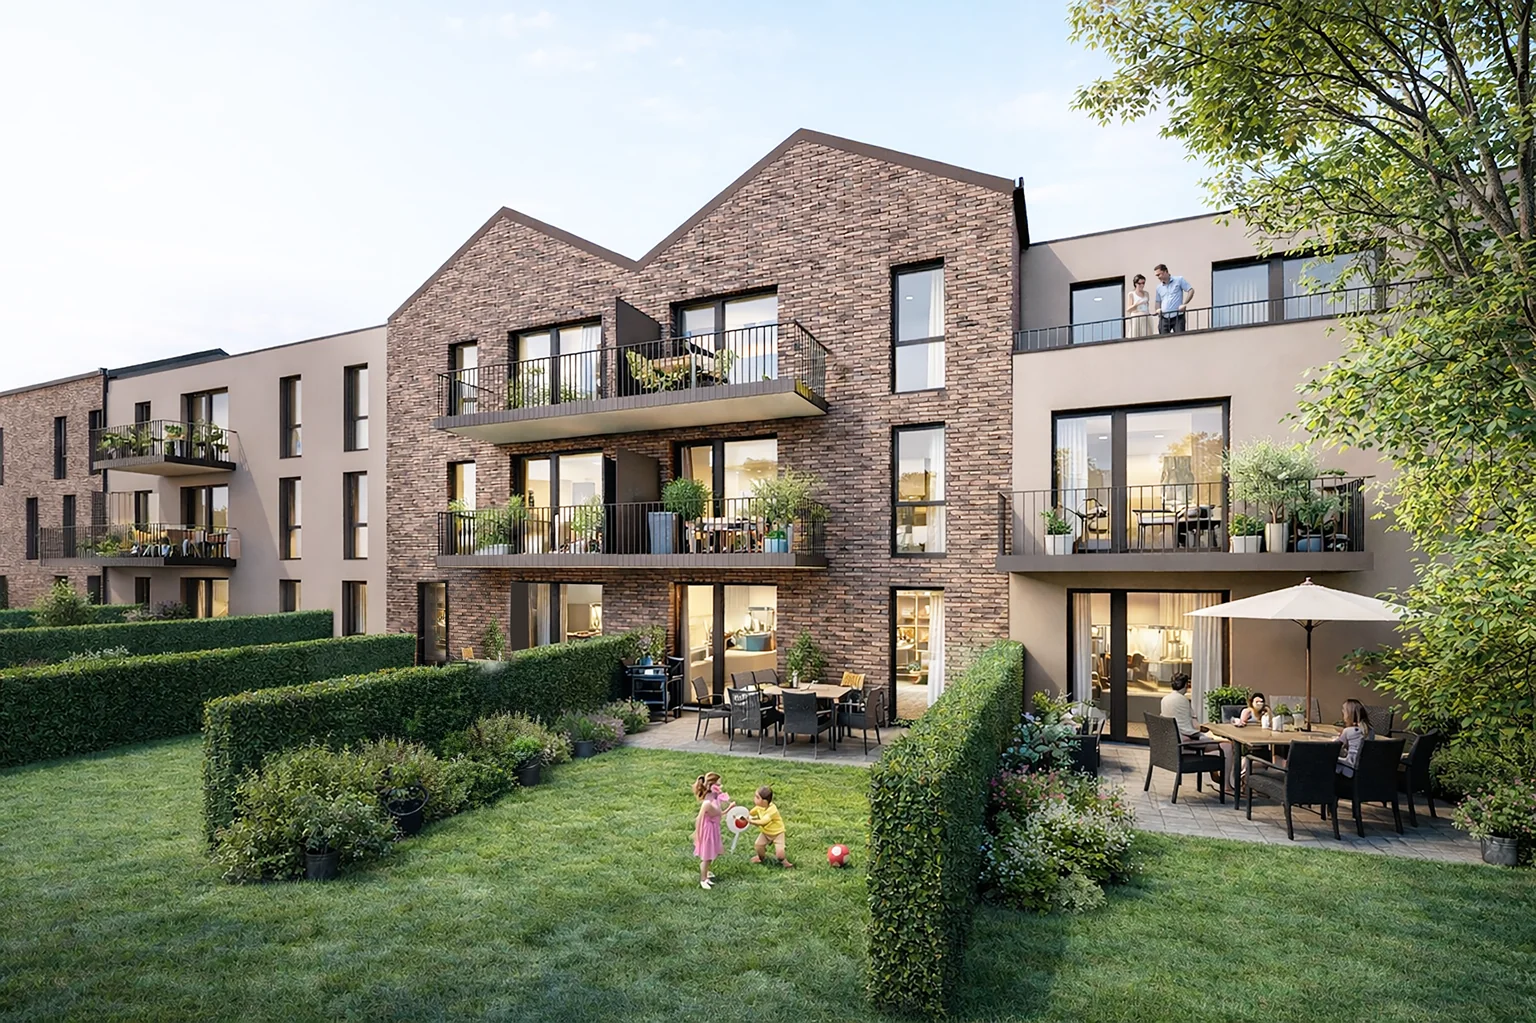
Prenons un cas réel et vérifiable : le programme Arôme à Cysoing propose un 2 pièces de 41 à 47 m² à partir de 179 000€ pour la typologie 2 pièces, dont les surfaces vont de 41 à 47 m² (prix relevé le 15 septembre 2026, conditions détaillées sur la fiche du programme). L’exemple ci-dessous retient la plus petite surface, 41 m² : si le logement le moins cher se trouve être un peu plus grand, le rendement monte, il ne baisse pas. La carte des loyers de l’ANIL et de l’INRAE situe le loyer indicatif de la commune à 14,21€/m² pour un appartement, sur la base des loyers d’annonce constatés au 3e trimestre 2025.
En retenant le plus petit lot de la gamme, soit 41 m², le loyer mensuel indicatif s’établit à environ 583€, soit 6 996€ par an. Rapporté au prix d’achat, cela donne un rendement brut proche de 3,9 %.
Le rendement net de charges retire ce que ce loyer brut ne conserve pas réellement : charges de copropriété non récupérables auprès du locataire, taxe foncière, assurance propriétaire non occupant, et éventuels frais de gestion si vous confiez la location à une agence. Ces postes varient d’une copropriété et d’une commune à l’autre, ce qui explique l’écart parfois important entre deux biens au rendement brut pourtant identique.
Le calcul de rendement, ligne à ligne (exemple à Cysoing)
| Étape du calcul | Montant |
|---|---|
| Prix d'achat (2 pièces, 41 m²) | 179 000€ |
| Loyer mensuel indicatif (41 m² x 14,21€/m²) | 583€ |
| Loyer annuel | 6 996€ |
| Rendement brut (loyer annuel / prix d'achat) | 3,9 % |
| Charges, taxe foncière, assurance (hypothèse d'exemple) | 1 399€ |
| Loyer net annuel | 5 597€ |
| Rendement net de charges | 3,1 % |
| Revenu imposable en LMNP micro-BIC (abattement 50 %) | 3 498€ |
Ce loyer indicatif varie sensiblement d’une commune à l’autre, y compris entre des villes proches où nous commercialisons plusieurs programmes en Hauts-de-France.
Loyer indicatif par commune, en Hauts-de-France
Sur un budget comparable, ces écarts se traduisent directement dans le rendement brut d’un programme à l’autre : à prix égal, un bien situé dans une commune au loyer plus élevé au mètre carré rapporte davantage, toutes choses égales par ailleurs sur les charges et la fiscalité.
Ce qui reste après impôt dépend enfin du statut fiscal choisi. Sous le régime LMNP au micro-BIC, par exemple, un abattement forfaitaire de 50 % s’applique directement sur les loyers encaissés, dans la limite de 83 600€ de recettes annuelles : sur notre exemple, seuls 3 498€ de loyer entrent alors dans le calcul de votre impôt sur le revenu, quel que soit le montant réel de vos charges.
Le dispositif fiscal, une étape du parcours plutôt qu’une case à cocher
Le choix du dispositif fiscal, Jeanbrun, LMNP, LLI ou nue-propriété, intervient une fois le bien et son financement arrêtés : c’est un paramètre du calcul de rentabilité, pas le point de départ de votre réflexion, et il mérite un temps dédié plutôt qu’une case cochée en vitesse au moment de signer.
Nous détaillons notre panorama des dispositifs fiscaux pour comparer les options actuelles, et le simulateur du dispositif Jeanbrun pour chiffrer précisément ce successeur du Pinel sur votre propre projet. À Lille, les avantages du LMNP à Lille restent une option fréquemment retenue par nos acquéreurs, notamment pour sa souplesse de gestion.
Chaque dispositif fixe sa propre durée d’engagement locatif, son propre plafond de loyer et, parfois, un plafond de ressources imposé au locataire : des critères qui se vérifient avant la signature, pas après, pour ne pas découvrir une incompatibilité une fois le bail déjà commencé.
Que se passe-t-il entre la réservation et la signature de l’acte authentique ?
Entre la réservation d’un logement et la signature de l’acte authentique, deux protections légales s’appliquent systématiquement : un dépôt de garantie plafonné selon le délai de réalisation prévu, et un délai de rétractation de dix jours pendant lequel aucune somme ne peut vous être réclamée.
Le dépôt versé au contrat de réservation ne peut dépasser 5 % du prix si le délai de réalisation n’excède pas un an, ou 2 % au-delà, et aucun dépôt n’est exigible si ce délai dépasse deux ans. Une fois l’acte notifié, vous disposez ensuite de dix jours pour vous rétracter sans justification, et aucune somme ne peut être perçue avant l’expiration de ce délai.
Les appels de fonds pendant la construction : un paiement par étapes
Le prix d’un logement acheté en VEFA ne se règle jamais en une fois : la loi plafonne chaque appel de fonds à un pourcentage cumulé du prix, calé sur l’avancement réel du chantier, ce qui protège l’acquéreur d’un vendeur qui encaisserait trop vite.
Les appels de fonds en VEFA, plafonds cumulés
| Étape du chantier | Part maximale cumulée du prix |
|---|---|
| Signature du contrat de réservation | Dépôt de garantie plafonné, non exigible avant la fin du délai de rétractation |
| Achèvement des fondations | 35 % |
| Mise hors d'eau | 70 % |
| Achèvement de l'immeuble | 95 % |
| Mise à disposition du logement | Solde, 5 % minimum |
Le solde, au minimum 5 % du prix, n’est exigible qu’à la mise à disposition du logement, et peut même être consigné en cas de désaccord sur la conformité des travaux. Avant la conclusion du contrat de vente, le vendeur doit aussi avoir souscrit une garantie financière d’achèvement de l’immeuble, ou une garantie financière de remboursement des sommes versées.
Cette garantie ne change rien pour vous au quotidien tant que le chantier avance normalement : elle ne se déclenche qu’en cas de défaillance avérée, et c’est précisément ce qui la rend indispensable plutôt que décorative dans le contrat de vente.
Les garanties qui protègent votre logement après la remise des clés
Trois garanties légales prennent le relais après la remise des clés, avec des durées différentes selon la nature du désordre constaté : un an pour les finitions, deux ans pour les équipements dissociables, dix ans pour ce qui touche à la solidité du bâtiment.
La garantie de parfait achèvement couvre pendant un an tous les désordres signalés, qu’ils figurent aux réserves ou soient découverts ensuite. La garantie de bon fonctionnement, dite biennale, prend le relais pendant deux ans pour les éléments d’équipement dissociables comme les volets ou les robinetteries. Enfin, la garantie décennale engage le constructeur pendant dix ans à compter de la réception des travaux pour tout ce qui compromet la solidité de l’ouvrage ou le rend impropre à sa destination.
Dans la pratique, la garantie de parfait achèvement est celle qui sert le plus souvent, pour des finitions à reprendre après une première saison de chauffe ou d’humidité. La garantie décennale, elle, ne s’active que pour des désordres plus graves, plus rarement rencontrés sur un programme neuf suivi par un maître d’œuvre qualifié.
Quels sont les pièges les plus fréquents d’un premier investissement locatif neuf ?
Le piège le plus fréquent consiste à retenir le loyer le plus optimiste vu sur une annonce voisine plutôt qu’un loyer indicatif vérifiable, ce qui gonfle artificiellement le rendement affiché avant même la première visite du bien.
D’autres pièges tiennent moins au calcul qu’à la méthode : signer une réservation sans avoir lu le règlement de copropriété prévisionnel, ou choisir un dispositif fiscal sur la seule recommandation d’un simulateur générique, sans tenir compte de votre tranche d’imposition réelle ni de votre projet patrimonial sur le long terme.
- Oublier la vacance locative entre deux baux dans le calcul de rendement.
- Choisir un dispositif fiscal avant d’avoir chiffré le rendement du bien lui-même.
- Sous-estimer les charges de copropriété non récupérables sur un logement collectif neuf.
- Emprunter au maximum de sa capacité sans marge pour un imprévu sur le chantier.
Par où commencer votre investissement locatif dans le neuf ?
Par l’emplacement, avant même de regarder un prix : un logement bien situé se loue et se revend plus facilement qu’un logement moins cher mal placé. Vient ensuite le financement, à chiffrer avant de visiter, puis le calcul de rentabilité, brut, net de charges et net d’impôt, sur un cas réel plutôt que sur une moyenne nationale. Le dispositif fiscal se choisit en dernier, une fois ces trois étapes posées, pas l’inverse.
Nos conseillers vous accompagnent sur chacune de ces étapes, sur nos programmes immobiliers en cours en Hauts-de-France, du choix du bien jusqu’à la remise des clés.
Questions fréquentes
Un investissement locatif neuf peut-il être financé sans apport personnel ?
Oui, c'est même fréquent sur ce type de projet : les intérêts d'emprunt étant déductibles des loyers imposables, les banques acceptent plus volontiers un financement à 100 %, voire un peu plus frais compris, pour un investissement locatif que pour une résidence principale. Le taux d'endettement de 35 % reste la limite à respecter.
Le prêt à taux zéro finance-t-il un investissement locatif ?
Non. Le prêt à taux zéro est réservé à l'achat d'une résidence principale par un primo-accédant : il ne peut pas financer un logement destiné à la location. C'est l'une des confusions les plus fréquentes chez les primo-investisseurs, à ne pas mélanger avec les dispositifs propres à l'investissement locatif.
Puis-je changer de dispositif fiscal en cours de location ?
Rarement sans conséquence : chaque dispositif engage sur une durée minimale de location, avec des règles de sortie qui lui sont propres. Un changement anticipé peut remettre en cause l'avantage déjà obtenu. Mieux vaut arbitrer avant la signature, avec un conseiller, plutôt que d'ajuster en cours de bail.
Puis-je revendre mon logement avant la fin de la période d'engagement locatif ?
C'est possible juridiquement, mais cela met généralement fin à l'avantage fiscal en cours et peut déclencher une reprise de l'avantage déjà perçu, selon le dispositif choisi. La question est fiscale, pas juridique, et se vérifie dispositif par dispositif avant toute décision.
Un logement neuf loue-t-il vraiment moins cher qu'un logement ancien comparable ?
Pas nécessairement : un logement neuf, conforme à la RE2020, réduit les charges du locataire, ce qui compense souvent un loyer légèrement supérieur. C'est la charge locative totale, loyer plus charges, qui détermine l'attractivité réelle pour un locataire, pas le seul montant affiché sur l'annonce.
Un projet d'investissement locatif à chiffrer ?
Nos conseillers vous aident à calculer la rentabilité d'un investissement locatif sur un programme précis, en Hauts-de-France.
Être recontactéSources
- Carte des loyers, indicateurs de loyers d'annonce par commune (2025) (ANIL / INRAE, loyers constatés au 3e trimestre 2025, mise à jour du 11 décembre 2025)
- Programme Arôme à Cysoing (Tisserin Promotion, prix relevé le 15 septembre 2026)
- Location meublée longue durée : quels revenus déclarer ? (economie.gouv.fr, publié le 29 mai 2026)
- Mesure relative à l'octroi de crédits immobiliers (HCSF) (economie.gouv.fr)
- Article R261-28 du code de la construction et de l'habitation : plafond du dépôt de garantie (Légifrance, version en vigueur au 1er septembre 2019)
- Article L271-1 du code de la construction et de l'habitation : délai de rétractation de l'acquéreur non professionnel (Légifrance, version en vigueur au 25 novembre 2018)
- Article R261-14 du code de la construction et de l'habitation : échelonnement des paiements en VEFA (Légifrance, version en vigueur au 1er septembre 2019)
- Article L261-10-1 du code de la construction et de l'habitation : garantie financière d'achèvement (Légifrance, version en vigueur au 25 novembre 2018)
- Article 1792-6 du code civil : garantie de parfait achèvement (Légifrance, en vigueur depuis le 1er janvier 1979)
- Article 1792-3 du code civil : garantie de bon fonctionnement (Légifrance, version en vigueur au 9 juin 2005)
- Article 1792 du code civil : responsabilité décennale du constructeur (Légifrance, en vigueur depuis le 1er janvier 1979)
- Article 1792-4-1 du code civil : délai de dix ans à compter de la réception des travaux (Légifrance, version en vigueur au 19 juin 2008)