Acheter un terrain et faire construire : le guide
Acheter un terrain pour y faire construire sa maison suit un parcours en plusieurs étapes distinctes : vérifier que la parcelle est constructible, la financer, obtenir un permis de construire, choisir qui bâtit, suivre le chantier puis réceptionner la maison. Ce guide relie chacune de ces étapes aux ressources qui les détaillent, en commençant par la distinction entre lotissement, terrain diffus et terrain libre de constructeur.
Sommaire
- Acheter un terrain pour faire construire : de quoi parle-t-on exactement ?
- Terrain en lotissement, terrain diffus, terrain libre de constructeur : la distinction qui change tout
- Comment vérifier qu’un terrain est réellement constructible ?
- Où trouver un terrain à bâtir en Hauts-de-France ?
- Combien pouvez-vous emprunter pour financer terrain et construction ?
- Le prêt à taux zéro sur un terrain à bâtir : ce qui change par rapport au collectif
- Frais de notaire sur un terrain à bâtir : ce que vous payez réellement
- Faut-il un permis de construire pour votre maison ?
- Qui construit votre maison : CCMI, maître d’œuvre ou entreprise générale ?
- Le déroulé du chantier, du premier coup de pelle à la réception
- Quelles garanties courent après la réception de votre maison ?
- Et si votre projet est locatif plutôt qu’une résidence principale ?
- Par où commencer, concrètement ?
- Questions fréquentes
Terrain en lotissement ou en diffus, financement, permis de construire, choix du constructeur, chantier jusqu’à la réception : acheter un terrain pour faire construire suit un parcours précis, avec ses propres délais et ses propres points de vigilance. Ce guide reprend chaque étape dans l’ordre, et renvoie vers ce que nous avons déjà détaillé ailleurs dès que le sujet le mérite.
Acheter un terrain pour faire construire : de quoi parle-t-on exactement ?
Faire construire, c’est acheter séparément un terrain puis un projet de maison, deux contrats distincts et deux calendriers à coordonner vous-même, à la différence d’un achat en résidence collective où le parcours d’achat en VEFA regroupe terrain et bâti dans un seul contrat, chez un seul promoteur.
Le parcours se découpe en six temps qui reviennent presque toujours dans le même ordre : trouver puis vérifier le terrain, le financer, déposer le permis de construire, choisir qui bâtit la maison, suivre le chantier, puis réceptionner. Chacun mérite sa propre vérification, parce qu’une erreur sur l’un rejaillit sur tous les suivants.
Certaines de ces étapes sont déjà détaillées en profondeur ailleurs sur ce site, avec leurs seuils, leurs délais et leurs chiffres précis : ce guide les relie plutôt que de les recopier, et se concentre sur ce que ces articles ne couvrent pas, à commencer par la nature même du terrain que vous vous apprêtez à acheter.
Terrain en lotissement, terrain diffus, terrain libre de constructeur : la distinction qui change tout
Un terrain en lotissement est déjà borné, et parfois viabilisé, avant même sa mise en vente, quand un terrain diffus, aussi appelé terrain isolé, peut être vendu sans bornage ni viabilisation, ce qui laisse ces travaux et leur coût à la charge de l’acquéreur.
La différence tient à la procédure suivie par le vendeur au moment de diviser sa parcelle. Un lotissement passé par permis d’aménager impose au vendeur de livrer un terrain borné et viabilisé avant la signature, tandis qu’un lotissement passé par simple déclaration préalable n’impose que le bornage, la viabilisation restant à négocier. Un terrain vendu hors lotissement, lui, n’est soumis à aucune de ces deux obligations.
Terrain en lotissement, terrain diffus, terrain libre de constructeur : ce qui change
| Type de terrain | Bornage | Viabilisation | Choix du constructeur |
|---|---|---|---|
| Lotissement, permis d'aménager | Fait avant la vente | Faite avant la vente | Libre, sauf clause contraire du cahier des charges |
| Lotissement, déclaration préalable | Fait avant la vente | À négocier avec le vendeur | Libre, sauf clause contraire du cahier des charges |
| Terrain diffus (isolé) | À la charge de l'acquéreur | À la charge de l'acquéreur | Libre, en l'absence de cahier des charges |
Un terrain en lotissement est accompagné d’un règlement de lotissement et d’un cahier des charges, qui reprennent souvent les règles du plan local d’urbanisme et peuvent, selon les cas, imposer un aspect de façade ou une hauteur commune à toute la parcelle voisine. C’est un document à lire avant de dessiner le moindre plan, exactement comme les points de constructibilité vus plus loin dans ce guide.
Ce qui distingue vraiment un terrain, ce n’est pas seulement son prix mais la liberté qu’il laisse sur le choix du constructeur. Un terrain libre de constructeur vous permet de faire appel à qui vous voulez, entreprise, maître d’œuvre ou constructeur en contrat de construction de maison individuelle, alors qu’un terrain vendu par un aménageur peut, dans son cahier des charges, imposer un ou plusieurs constructeurs référencés. La question se pose donc avant même de comparer les prix des maisons : le terrain que vous regardez vous laisse-t-il vraiment ce choix ?
Le prix affiché ne suffit pas non plus à comparer deux terrains équivalents en surface. Un terrain diffus moins cher à l’achat peut coûter davantage une fois le bornage, le raccordement aux réseaux et l’étude de sol ajoutés, quand un terrain en lotissement, plus cher au départ, arrive avec ces postes déjà réglés par l’aménageur. Comparer les deux suppose donc de raisonner en coût total, terrain plus travaux préalables, et pas seulement sur le prix de la parcelle seule.
Comment vérifier qu’un terrain est réellement constructible ?
Un terrain n’est constructible que si son zonage l’autorise, si le certificat d’urbanisme confirme l’absence de servitude bloquante, et si les réseaux d’eau, d’électricité et d’assainissement peuvent effectivement l’atteindre : trois vérifications distinctes, qu’un prix bas ne remplace jamais.
Nous détaillons chacune de ces vérifications, avec les délais et les seuils qui s’appliquent, dans notre guide pour vérifier qu’un terrain est constructible. Sur un terrain en lotissement, une partie de ce travail a déjà été faite par l’aménageur ; sur un terrain diffus, elle reste entièrement à votre charge, et une vérification sautée à ce stade se paie plus tard, au moment du dépôt du permis ou pire, pendant le chantier.
Où trouver un terrain à bâtir en Hauts-de-France ?
Les terrains à bâtir se trouvent chez des aménageurs-lotisseurs, sur des annonces de particuliers, ou directement chez un opérateur qui viabilise puis commercialise ses propres parcelles, une offre qui a l’avantage de regrouper zonage vérifié, bornage fait et raccordements déjà négociés.
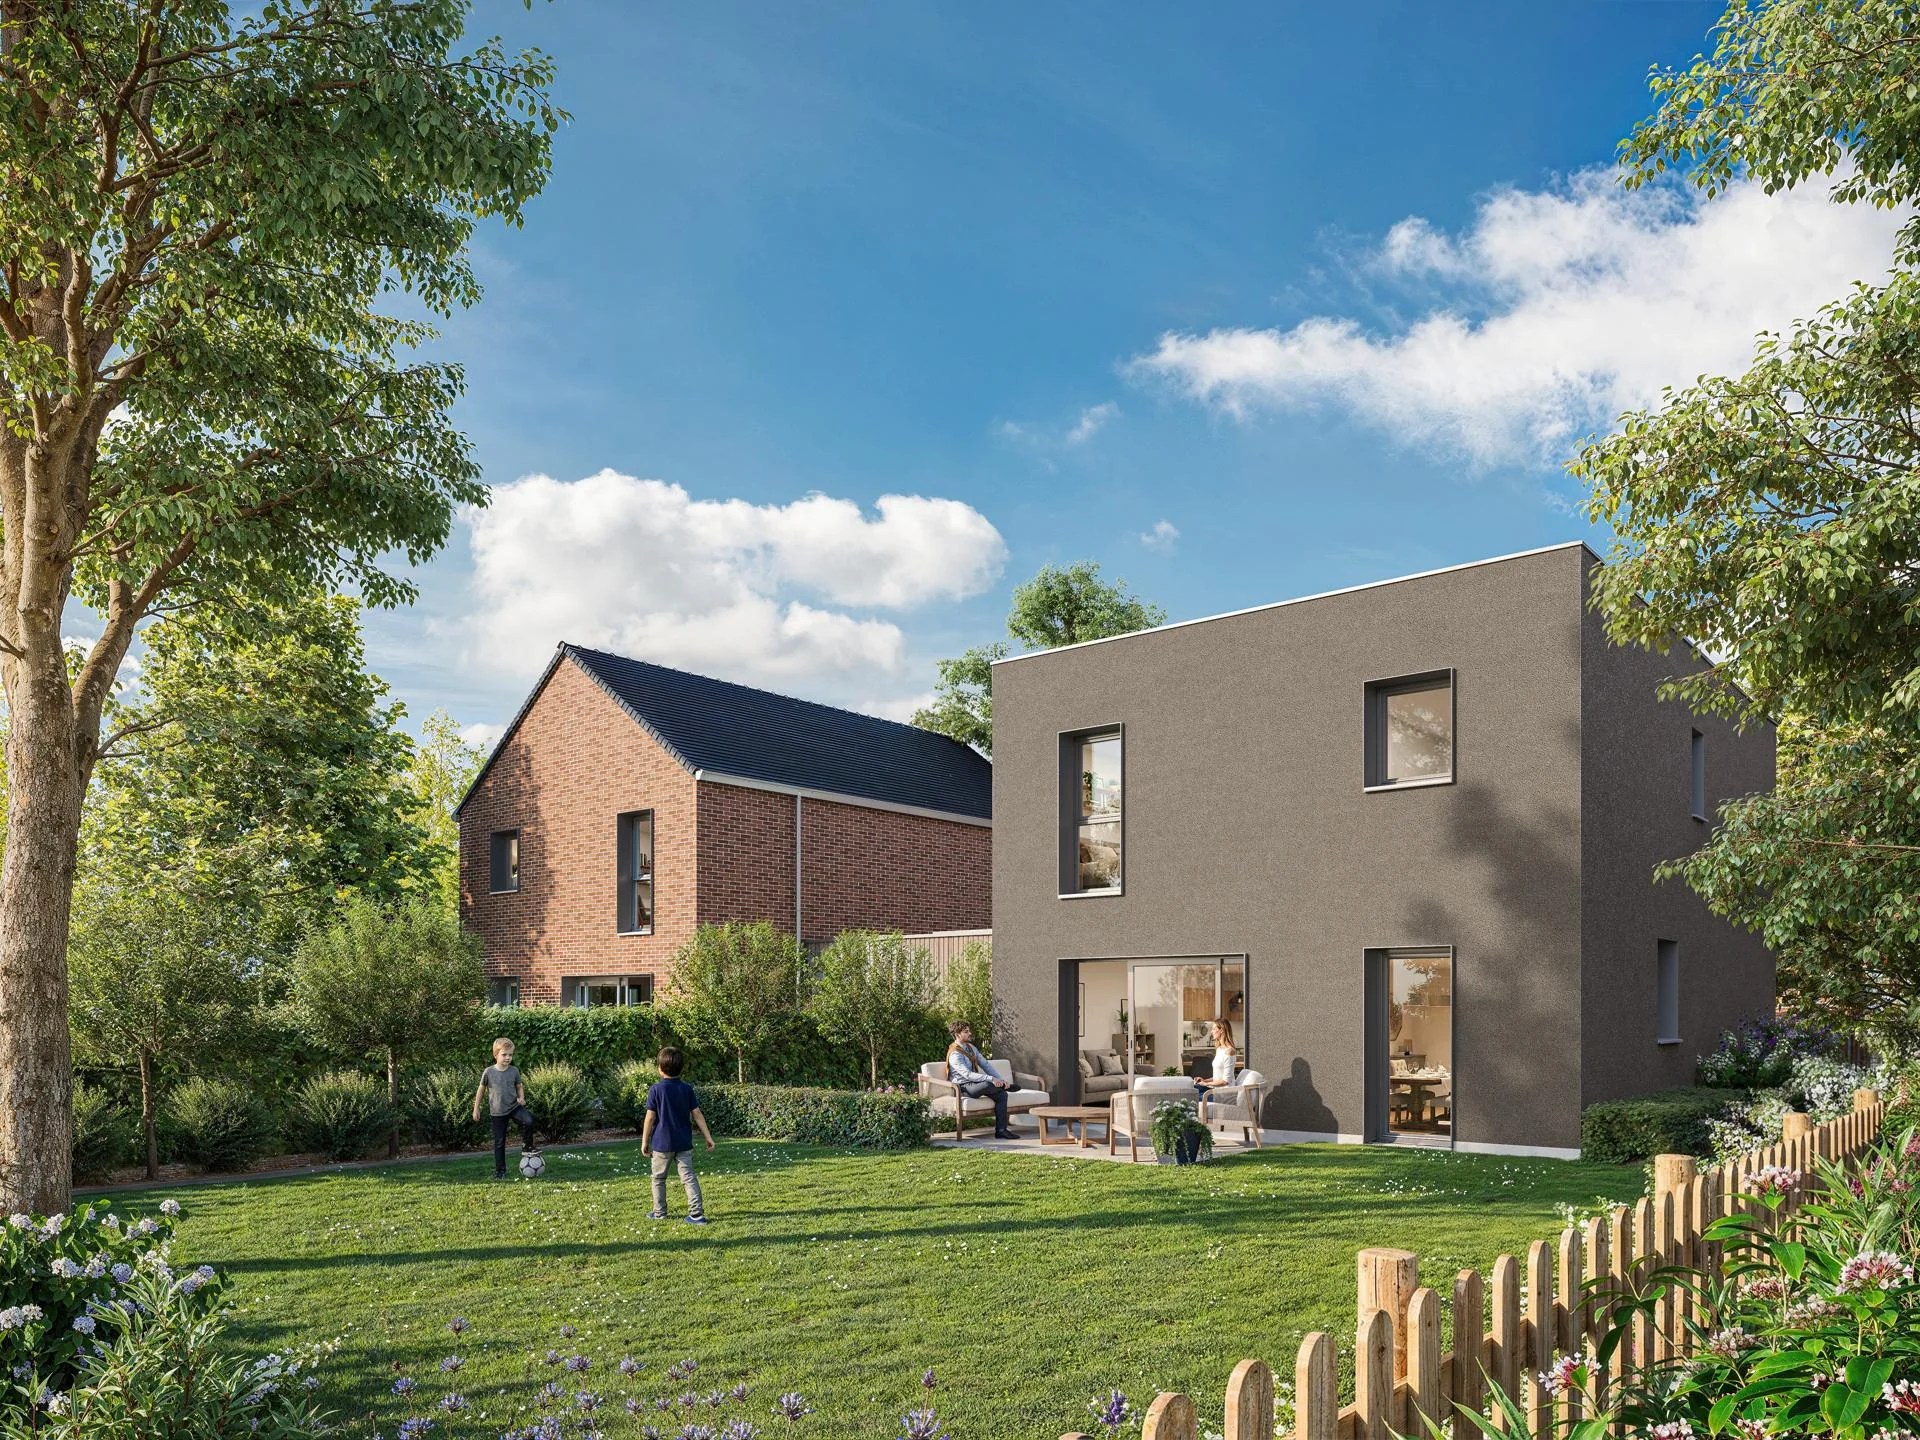
C’est ce que nous proposons sur nos terrains à bâtir viabilisés des Hauts-de-France : chaque parcelle est vendue bornée, viabilisée, et libre de constructeur, ce qui écarte d’emblée la première source d’incertitude du parcours.
Au-delà du prix et de la viabilisation, deux critères simples aident à comparer plusieurs offres entre elles : la forme et l’orientation de la parcelle, qui pèsent sur ce que vous pourrez réellement y implanter, et sa distance aux écoles, aux commerces et aux axes routiers, qui ne se voit pas sur un plan mais qui pèse sur le quotidien une fois la maison construite.
Combien pouvez-vous emprunter pour financer terrain et construction ?
Votre capacité d’emprunt dépend de vos revenus et de vos charges rapportés au taux d’endettement maximal fixé par le Haut Conseil de stabilité financière, et non du prix du terrain visé : c’est elle qui doit fixer votre budget, pas l’inverse.
Le terrain et la construction se financent presque toujours par deux appels de fonds distincts, terrain d’abord, construction ensuite au fil du chantier, ce qui suppose un plan de financement qui tient compte des deux échéanciers. Notre page pour calculer votre capacité d’emprunt simule ce montant à partir de votre situation.
Une banque débloque en général les fonds du terrain à la signature de l’acte notarié, puis ceux de la construction au fil de l’avancement du chantier, sur présentation d’appels de fonds successifs du constructeur. Cet échelonnement protège votre trésorerie, mais suppose d’avoir sécurisé le financement des deux volets avant de signer quoi que ce soit, pas seulement celui du terrain.
Le prêt à taux zéro sur un terrain à bâtir : ce qui change par rapport au collectif
Le prêt à taux zéro finance aussi un ensemble terrain plus construction, mais la part qu’il peut couvrir est nettement plus basse pour une maison individuelle que pour un appartement, et elle dépend en plus de la zone où se trouve votre terrain.
Deux paramètres décident donc du montant réellement accessible : la zone PTZ de la commune, et le fait que vous construisiez une maison plutôt qu’un appartement. Nous détaillons ce classement, commune par commune, dans notre guide sur la zone PTZ de votre commune.
Frais de notaire sur un terrain à bâtir : ce que vous payez réellement
Le contrat de construction ne passe pas chez le notaire, donc l’assiette de calcul des frais se limite au seul prix du terrain, ce qui rend ces frais nettement plus bas que sur un appartement neuf vendu terrain et bâti ensemble.
Le montant varie surtout selon qui vous vend le terrain : un professionnel de l’immobilier applique des droits réduits, un particulier applique les droits classiques, avec un écart qui se compte en milliers d’euros sur une même parcelle. Nous détaillons ce calcul, chiffres à l’appui, dans notre article sur les frais de notaire sur un terrain.
Ces frais se règlent à la signature de l’acte de vente du terrain, avant même le premier coup de pelle : ils font donc partie du budget à sécuriser dès le départ, au même titre que l’apport, et non d’une dépense qui viendrait s’ajouter en fin de chantier.
Faut-il un permis de construire pour votre maison ?
Oui, dans la quasi-totalité des cas : une maison neuve dépasse presque toujours les 20 m² de surface de plancher qui font basculer un projet de la simple déclaration préalable vers le permis de construire, et c’est le plan local d’urbanisme de la commune qui fixe ensuite ce que ce permis peut réellement autoriser.
Le délai légal d’instruction, les pièces à réunir dans le dossier et ce qui rallonge vraiment l’attente au-delà des deux mois annoncés sont détaillés dans notre guide du permis de construire. Sur un terrain déjà viabilisé, une partie des vérifications qu’exige un dossier complet a déjà été faite en amont.
Qui construit votre maison : CCMI, maître d’œuvre ou entreprise générale ?
Trois montages coexistent, avec des garanties très différentes : le contrat de construction de maison individuelle (CCMI), qui encadre le prix et le calendrier par la loi, le contrat de maîtrise d’œuvre, qui laisse un professionnel coordonner des entreprises séparées, et le marché de travaux passé directement avec chaque entreprise, lot par lot.
Seul le CCMI oblige le constructeur à souscrire une garantie de livraison, qui protège contre l’abandon de chantier ou le dépassement du prix convenu. Le contrat de maîtrise d’œuvre, lui, n’est encadré par aucune garantie de ce type : c’est vous, en tant que maître d’ouvrage, qui portez le risque d’un dépassement.
Le marché de travaux lot par lot demande le plus de disponibilité
Passer directement un contrat avec chaque entreprise, terrassier, maçon, charpentier, plombier, réduit les intermédiaires mais transfère sur vous la coordination des plannings : c’est vous qui devez vérifier qu’une entreprise ne démarre pas avant que la précédente ait terminé, et qui arbitrez si deux corps de métier se renvoient la responsabilité d’un même désordre. C’est l’option la plus exigeante en temps, et elle suppose une vraie disponibilité pendant toute la durée du chantier.
Qui construit votre maison : comparer les trois contrats
| Contrat | Qui coordonne le chantier | Garantie de livraison à prix et délai | Assurance dommages-ouvrage |
|---|---|---|---|
| Contrat de construction de maison individuelle (CCMI) | Le constructeur, engagé sur un prix et un délai global | Obligatoire, souscrite par le constructeur | À souscrire par vous, maître d'ouvrage |
| Contrat de maîtrise d'œuvre | Un professionnel qui coordonne des entreprises séparées pour votre compte | Non encadrée par la loi | À souscrire par vous, maître d'ouvrage |
| Marché de travaux, entreprise par entreprise | Vous-même, lot par lot | Non encadrée par la loi | À souscrire par vous, maître d'ouvrage |
Une obligation commune à tous les montages : l’assurance dommages-ouvrage
Quel que soit le mode de construction retenu, c’est à vous, et non au constructeur, de souscrire l’assurance dommages-ouvrage avant l’ouverture du chantier : elle permet d’être indemnisé rapidement en cas de désordre relevant de la garantie décennale, sans attendre qu’un tribunal désigne un responsable.
Le déroulé du chantier, du premier coup de pelle à la réception
Un chantier de maison individuelle s’enchaîne en grandes phases, terrassement puis fondations, élévation des murs, mise hors d’eau et hors d’air, puis second œuvre et finitions, chaque étape conditionnant le paiement suivant dans un CCMI, où le solde ne peut dépasser 5 % du prix total à la réception.
Le rythme des visites de chantier compte autant que le respect du calendrier : c’est le moment de vérifier que ce qui est construit correspond bien aux plans et à la notice descriptive signés en amont, avant que les finitions ne recouvrent des éléments qu’il serait ensuite coûteux de faire reprendre.
Chaque visite gagne à être documentée par des photos datées, en particulier avant que les cloisons ou l’isolation ne recouvrent le gros œuvre : c’est souvent la seule trace exploitable en cas de désaccord ultérieur sur ce qui a réellement été fait, à quel moment et par quelle entreprise.
Bien préparer le jour de la réception
La réception est un acte juridique précis, formalisé par un procès-verbal signé contradictoirement entre vous et le constructeur, sur lequel vous notez chaque réserve constatée : un défaut non consigné à ce moment-là devient beaucoup plus difficile à faire reconnaître ensuite.
Quelles garanties courent après la réception de votre maison ?
Deux garanties légales s’appliquent après la réception, quel que soit le mode de construction retenu : la garantie de parfait achèvement, qui court pendant un an pour tout désordre signalé, et la garantie décennale, qui engage le constructeur pendant 10 ans pour tout dommage compromettant la solidité de l’ouvrage.
Cette dernière est prévue par l’article 1792 du code civil, qui engage la responsabilité de plein droit du constructeur pour tout dommage qui compromet la solidité de la maison ou la rend impropre à sa destination.
La garantie décennale court à compter du lendemain de la signature du procès-verbal de réception, ce qui rend, là encore, la date de réception et les réserves qui y sont consignées décisives pour la suite.
La différence entre les deux se voit sur un exemple simple : une porte qui ferme mal relève de la garantie de parfait achèvement, à signaler dans l’année, alors qu’une fissure qui traverse un mur porteur relève de la garantie décennale, parce qu’elle touche à la solidité même de la maison.
Et si votre projet est locatif plutôt qu’une résidence principale ?
Faire construire pour louer suit le même parcours terrain puis permis puis chantier, mais change la logique de financement et de fiscalité : le rendement locatif et le régime fiscal choisi comptent alors autant que le prix du terrain lui-même.
Nous traitons cette question dans notre article sur l’investissement locatif dans le neuf, pensé avant tout pour un achat en résidence collective, à adapter si votre projet reste une construction individuelle destinée à la location.
Par où commencer, concrètement ?
Par votre budget, avant même de regarder un terrain : connaître votre capacité d’emprunt évite de s’attacher à une parcelle hors de portée, et permet de comparer un terrain diffus moins cher mais à viabiliser avec un terrain en lotissement plus cher mais prêt à construire.
Vient ensuite le terrain lui-même, avec ses vérifications de constructibilité, puis le choix du constructeur, qui dépend directement du type de terrain retenu. Chaque étape suivante, permis, chantier, réception, découle logiquement des deux premières : c’est pour cette raison qu’elles se traitent dans cet ordre.
Questions fréquentes
Peut-on acheter un terrain sans savoir encore qui va construire la maison ?
Oui, à condition que le terrain soit vendu libre de constructeur. Un terrain lié à un aménageur ou à un lotisseur peut au contraire imposer, dans son cahier des charges, un ou plusieurs constructeurs référencés : c'est un point à vérifier avant de signer, pas après.
Le permis de construire est-il obligatoire même sur un terrain déjà viabilisé ?
Oui. La viabilisation ne concerne que les réseaux et l'accès au terrain, pas le projet de construction lui-même. Le permis reste nécessaire dès que votre maison dépasse 20 m² de surface de plancher, qu'elle se trouve en lotissement ou en diffus.
Quelle est la différence entre la garantie de parfait achèvement et la garantie décennale ?
La garantie de parfait achèvement couvre, pendant un an après la réception, tout désordre signalé par écrit, quelle qu'en soit la gravité. La garantie décennale, elle, ne couvre que les dommages qui compromettent la solidité de la maison ou la rendent impropre à sa destination, mais pendant dix ans.
Le prêt à taux zéro peut-il financer un terrain à bâtir ?
Oui, associé à sa construction, mais la part financée sans intérêts est nettement plus basse que pour un appartement, et elle dépend de la zone PTZ de la commune où se trouve le terrain.
Que se passe-t-il si le chantier prend du retard ?
Cela dépend du contrat signé. En contrat de construction de maison individuelle, la garantie de livraison protège contre les retards imputables au constructeur. Hors CCMI, en direct avec des entreprises séparées, c'est le contrat de chaque lot qui doit prévoir cette protection, faute de quoi elle n'existe pas.
Un projet de terrain à bâtir en tête ?
Nos conseillers vous accompagnent du choix du terrain jusqu'à la réception de votre maison, sur nos parcelles des Hauts-de-France.
Être recontactéSources
- Quelles sont les conditions de vente d'un terrain isolé ou en lotissement ? (Service-public.fr, mise à jour du 21 août 2025)
- Garantie décennale des constructeurs (Service-public.fr, mise à jour du 10 avril 2026)
- Construire sa maison : quel contrat passer avec un professionnel ? (Service-public.fr, vérifié le 10 juillet 2026)
- Article 1792 du code civil : responsabilité de plein droit des constructeurs (Légifrance, en vigueur depuis le 1er janvier 1979)
- Article 1792-6 du code civil : garantie de parfait achèvement (Légifrance, en vigueur depuis le 1er janvier 1979)
- Article R421-9 du code de l'urbanisme : constructions soumises à déclaration préalable (Légifrance, version en vigueur au 16 novembre 2024)